
ARTIFICIAL INTELLIGENCE US EQUITIES STATISTICAL TRADING
資深人工智慧投資策略與美國股票研究顧問
郭忠隆 Jonathan Kuo
人工智慧研究 · 美國股票研究 · 統計核心交易 · 風險管理
- 以人工智慧 提升研究效率
- 以統計推論 驗證市場訊號
- 以專業框架 解析美國股票市場
35+
年股票市場實務經驗
US
美國市場長期研究
IRVINE
科技與半導體產業追蹤
ABOUT JONATHAN KUO
關於郭忠隆
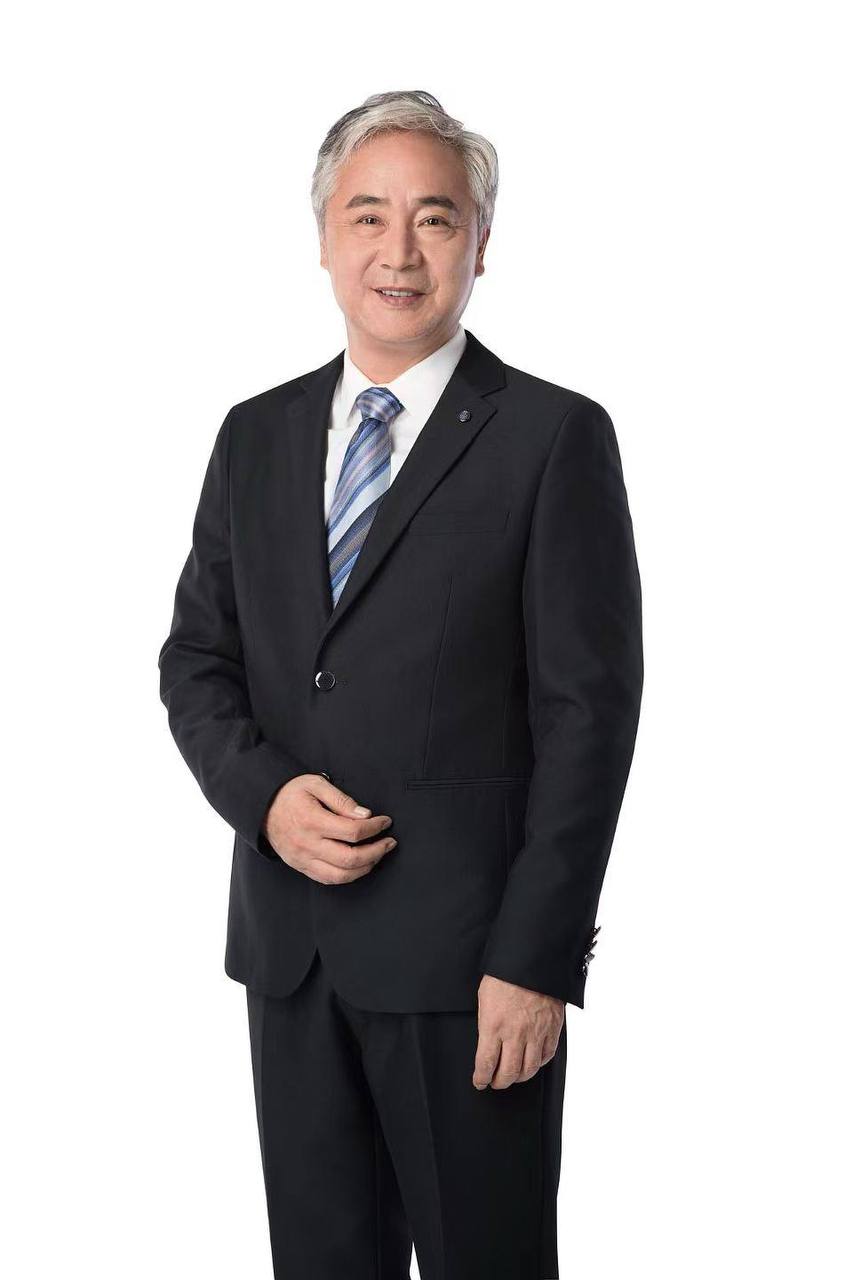
郭忠隆長期專注於美國股票市場、系統化投資與金融風險管理,職業生涯橫跨量化資產管理、金融數據分析及人工智慧投資應用,累積三十五年以上市場研究與實務經驗。
一九八七年赴美後,他持續參與美股研究,研究範圍由企業財務、估值因子、價格動能與投資組合風險,逐步延伸至財經新聞、企業事件、市場情緒、機器學習選股及人工智慧投資模型。
在人工智慧領域,他重視資料工程、機器學習、自然語言處理、模型驗證與可解釋性治理;在美國股票領域,則以企業基本面、產業結構、估值機制、資金流向與投資組合風險為研究主軸;在統計核心交易領域,則以統計推論、時間序列、樣本外檢驗與風險預算,判斷市場訊號是否具備可重複性及實際交易價值。三者各自構成完整的專業體系,並依研究目的形成方法上的協同。
目前,提供預約及專案方式,提供人工智慧金融研究流程規劃、美國股票投資組合診斷、統計交易策略檢視、科技與半導體產業分析,以及中長期風險管理顧問服務。
ARTIFICIAL INTELLIGENCE RESEARCH
人工智慧研究
其人工智慧研究建立在金融資料處理、統計建模與決策支援的實務基礎上。核心並非追求由模型直接輸出投資結論,而是運用資料工程、機器學習及自然語言處理,改善資訊擷取、訊號辨識、異常監測與研究驗證的效率。
研究範圍涵蓋結構化與非結構化資料整合、特徵工程、模型訓練、樣本外驗證、模型漂移監測、可解釋性分析及治理機制。每一項模型輸出均須保留資料來源、推論邏輯與失效條件,以降低黑箱決策、資料偏誤及過度擬合造成的風險。
人工智慧在整體研究體系中屬於方法工具與分析基礎設施,其作用是擴大資料處理能力、提升研究一致性並強化風險預警;最終決策仍須納入市場環境、基本面判斷與投資紀律。
人工智慧研究重點
機器學習模型與特徵有效性檢驗
自然語言處理與企業文本分析
模型漂移、失效條件及可解釋性治理
US EQUITY RESEARCH
美國股票研究
赴美後,郭忠隆長期參與美國股票市場的系統化研究。面對高度成熟的資訊揭露制度、多層次產業結構與快速變化的資本市場,他逐步建立由企業基本面出發的研究方法,綜合評估獲利品質、自由現金流、資本配置效率、競爭優勢、估值區間與產業週期,並將總體環境與市場結構納入分析。
依據多年研究經驗,大型科技、半導體、雲端運算、資料中心、企業軟體及其他具結構性成長特徵的產業,均屬長期追蹤範圍;利率、通膨、信用條件、市場廣度、波動率、資金流向及風險偏好對資產定價的影響,亦納入持續觀察。
在其研究體系中,美國股票分析具有獨立且完整的方法架構。人工智慧可支援資料整理、文本分析與風險監測,但企業價值判斷、產業比較與組合配置,仍須回到研究者的市場經驗、財務分析與審慎決策。
美國股票研究重點
美國上市公司基本面與企業品質分析
科技、AI 晶片與半導體產業鏈研究
多因子量化選股與市場狀態識別
投資組合風險預算與最大回撤管理
STATISTICAL CORE TRADING
統計核心系統
郭忠隆將統計核心系統視為連結市場觀察與交易決策的重要方法。憑藉長期量化股票研究及風險管理經驗,他以統計推論、機率模型與風險控制為基礎,檢視價格、成交量、波動率、資金流向與市場結構之間的關係,判斷相關訊號是否具備統計顯著性、經濟合理性與樣本外穩定性。
此一研究流程並不由歷史報酬曲線直接推導策略,而是從資料蒐集與清理開始,依序進行探索性分析、研究假設建立、模型估計、樣本外檢驗、交易成本評估及風險壓力測試。只有在納入手續費、交易稅、買賣價差、滑價、流動性限制與市場衝擊後,仍保有合理風險報酬特徵的訊號,才具備轉化為交易規則的研究價值。
不確定性的衡量是這套方法的核心。平均報酬不足以代表策略品質,研究者還須檢視報酬變異、下行風險、最大回撤、尾端損失、參數敏感度及不同市場狀態下的穩定程度。統計顯著性亦不等同實際獲利能力,任何策略均須接受經濟意義、執行條件、資金容量與風險邊界的綜合評估。
核心方法
- 敘述統計與報酬分配特徵分析
- 統計推論、信賴區間與假設檢定
- 時間序列、協整與波動率模型
- 樣本內、樣本外與滾動視窗檢驗
- 交易成本、滑價與流動性模擬
- 壓力測試、最大回撤與尾端風險管理
主要策略研究方向
- 均值回歸與價差交易
- 動能與趨勢延續
- 多因子選股與橫斷面分析
- 事件研究與異常報酬
- 市場狀態與波動率分群
- 統計套利與相對價值研究
研究偏誤控制
研究過程特別關注前視偏誤、倖存者偏誤、資料探勘偏誤、多重檢定、樣本選擇偏誤與過度配適等問題,並透過資料切割、交叉驗證、穩健性檢驗及參數敏感度分析,降低歷史結果被高估的可能性。
FOUR CORE PILLARS
四大核心支柱
01
人工智慧
運用機器學習與自然語言處理,從企業財報、法說會內容、監管文件、新聞資訊及價格行為中辨識具有研究價值的訊號,並以模型驗證與可解釋性治理控制技術風險。
02
美股研究
以企業基本面、估值結構、產業競爭力及資本配置效率為基礎,研究美國上市公司的長期品質與市場定價。
03
統計核心交易
運用統計推論、時間序列與樣本外檢驗,評估市場訊號的穩定性、經濟意義與可執行性,並將交易成本與流動性納入策略驗證。
04
風險管理
從部位上限、持股集中度、產業曝險、資產相關性、流動性與最大回撤等面向,建立明確的投資邊界。
CORE PRINCIPLES
核心精神
01
數據廣度
透過人工智慧整合財務、價格、新聞與產業資料,拓展研究的資訊覆蓋範圍。
02
基本面驗證
模型訊號必須回到企業獲利、現金流、資本效率、競爭地位與產業週期進行驗證。
03
極致紀律
選股、建倉、調整與退出均納入一致的決策流程,不因短期市場情緒任意改變既定條件。
04
風險優先
在這套投資方法中,討論收益之前,應先確認部位規模、流動性限制、最大回撤與判斷失效條件。
PROFESSIONAL JOURNEY
專業歷程
1989–2003
PanAgora Asset Management
量化股票研究部資深投資策略師
主要參與美國股票市場的系統化研究,負責企業財務指標、估值因子、價格動能與市場風險資料的整合分析。研究涵蓋美國上市公司基本面、多因子選股、量化股票組合建構、產業權重管理、風險歸因、壓力測試與策略再平衡。
2004–2016
RavenPack
金融數據研究部亞太區研究總監
研究方向由傳統量化選股延伸至財經新聞、企業事件與市場情緒分析,並將自然語言處理方法引入股票研究。研究內容包括新聞事件與股價反應、企業情緒指標、非結構化資料分類、資料品質監控及市場風險預警。
2017–2023
Qraft Technologies
人工智慧投資策略部高級顧問
進一步參與人工智慧在股票研究、證券篩選、資產配置與投資組合管理中的應用規劃,關注機器學習選股、AI 股票評分、多因子與深度學習訊號整合、動態風險預算、模型漂移及決策可解釋性。
2024 至今
獨立顧問
人工智慧投資與美國股票策略顧問
以預約及專案方式,協助投資者進行美國股票投資組合診斷、人工智慧研究流程規劃、統計交易策略檢視、科技與半導體產業分析及中長期風險管理,並發起統計核心計劃。
CORE RESEARCH MODULES
專業研究模組
美股市場狀態識別
追蹤利率、通膨、企業獲利、信用環境、市場廣度、波動率與流動性,判斷市場所處的風險階段。
量化多因子研究
整合價值、品質、成長、動能、低波動與情緒因子,建立具備可解釋性及樣本外驗證機制的股票評分架構。
統計訊號驗證
運用假設檢定、信賴區間、滾動視窗與參數敏感度分析,檢驗市場規律是否具備穩定性與交易價值。
科技與半導體產業鏈
研究 AI 晶片、雲端運算、資料中心、軟體服務、先進製程、設備與供應鏈企業的營運變化。
企業新聞與情緒分析
分析財經新聞、法說會內容、監管文件與重大企業事件,觀察市場預期及風險訊號。
投資組合建構
依據收益目標、波動承受能力與市場狀態,設定產業權重、個股部位及整體風險預算。
動態風險控制
監測持股集中度、相關性、流動性、模型漂移及最大回撤,並設定調整與退出條件。
INTEGRATED RESEARCH FRAMEWORK
綜合研究架構
資料輸入
整合美國上市公司財報、監管文件、價格、成交量、機構資金流向、產業資料、總體經濟及公開新聞。
智能分析
依研究目的選用機器學習或自然語言處理方法,辨識資料關聯、文本變化與異常訊號。
統計驗證
以統計推論、時間序列、樣本外測試與穩健性檢驗,確認訊號並非來自偶然波動或資料探勘。
基本面研究
針對營收、獲利、自由現金流、資本效率、產業位置及競爭優勢進行獨立研究與交叉檢驗。
市場條件校驗
評估利率、流動性、市場廣度、產業輪動與風險偏好,確認訊號是否適用於當前環境。
組合建構
依據投資目標與風險承受能力,設定產業配置、個股權重、部位上限與風險預算。
風險控制
建立流動性標準、相關性限制、退出條件、最大回撤範圍及壓力測試機制。
持續校正
定期檢查資料偏差、模型漂移與市場結構變化,避免依賴已經失效的歷史規律。
US MARKET FOCUS
美國股票研究範圍
- 美國大型科技與 AI 基礎設施企業
- 半導體設計、製造、設備與供應鏈
- 雲端運算、資料中心與企業軟體
- 美國主要股指及產業板塊輪動
- 高品質成長股與現金流企業
- 美股新聞情緒與重大企業事件
- 利率、流動性與市場估值變化
- 高資產投資者美股集中風險
INVESTMENT PHILOSOPHY
投資理念
人工智慧可以讀取更多美股資料,但資料本身不會替投資者承擔風險。
成熟的模型不是永遠不犯錯,而是在判斷失效時,仍能將損失控制在可承受範圍內。
研究美股不能只尋找企業上漲的理由,也要確認獲利預期、估值邏輯與產業趨勢在什麼條件下可能改變。
市場每天都有新的訊號,真正稀缺的是能夠長期執行、持續驗證並及時修正的紀律。
投資不是證明自己比市場聰明,而是在不確定中保留繼續參與市場的能力。
研究原則
- 不以人工智慧包裝無法驗證的收益承諾
- 不依賴單一模型或單一指標判斷市場方向
- 模型訊號必須經過企業基本面與市場條件驗證
- 統計顯著性必須同時具備經濟意義與交易可行性
- 買進之前先確認判斷失效與退出條件
- 選股、持倉、調整與退出必須形成完整流程
- 歷史回測不等同於未來實際績效
- 收益是策略執行的結果,風險控制才是前提
- 人工智慧是研究工具,最終責任仍屬於決策者
STATISTICAL CORE INITIATIVE
統計核心計劃
統計核心計劃由郭忠隆發起,以人工智慧金融研究、美國股票研究、統計核心交易、投資風險教育及公益金融為主要方向,推動研究方法、市場實務與長期投資紀律的系統化結合。
計劃不以短期績效展示為目的,而是協助參與者分別理解人工智慧模型的適用邊界、美國股票市場的研究結構,以及統計訊號的驗證標準與組合風險,建立可以持續檢驗的投資決策觀念。
人工智慧金融研究
研究資料工程、機器學習、自然語言處理與模型治理在金融分析中的適用方式,並建立可解釋、可追溯及可驗證的研究標準。
美國股票研究
研究美國上市公司的基本面、估值結構、產業週期與資本市場環境,形成獨立於技術工具之外的市場分析框架。
統計核心交易研究
以統計推論、時間序列、樣本外檢驗與交易成本分析,評估市場訊號的穩健性、可執行性與風險報酬結構。
投資風險教育
協助投資者理解估值風險、產業集中、模型限制、流動性與最大回撤,避免將 AI 誤解為保證收益的工具。
公益金融推廣
以投資知識、風險觀念與金融教育為基礎,推動更具普及性與社會價值的 AI 金融應用。
ADVISORY SERVICES
專屬顧問服務
美股投資組合診斷
檢視持股結構、科技股集中度、產業曝險、波動來源、資產相關性及潛在回撤。
人工智慧金融研究流程規劃
依據研究目的規劃資料來源、特徵工程、模型邏輯、樣本外驗證、可解釋性與持續校正機制。
美國股票研究顧問
針對企業基本面、估值結構、產業比較、市場環境與組合配置提供專題研究及決策支援。
統計交易策略檢視
檢查研究假設、樣本切割、回測偏誤、交易成本、參數敏感度、最大回撤與策略失效條件。
科技與半導體產業研究
研究 AI 晶片、雲端、資料中心、軟體與半導體供應鏈的產業週期和企業品質。
量化選股策略檢視
評估多因子模型、回測假設、資料偏差、交易成本及模型失效條件。
高資產美股風險管理
協助檢視集中持股、流動性需求、美元資產曝險及中長期配置問題。
研究與教育講座
提供人工智慧金融、美國股票、量化研究、模型風險、科技產業與投資紀律等主題分享。
MY COMMITMENT
個人承諾
我所重視的,不是以複雜技術製造表面上的確定性,而是建立具備資料依據、分析邏輯與驗證程序的研究方法。人工智慧研究、美國股票研究與統計核心交易各有其專業邊界,只有在方法適用、資料可靠且風險條件明確時,三者才具有協同價值。
每一項模型訊號都應具備可追溯的資料依據,每一項企業判斷都應接受財務與產業條件檢驗,每一套投資策略亦應設定明確的失效條件與風險邊界。技術可以拓展研究能力,但不能取代人的經驗、責任與判斷。
郭忠隆 Jonathan Kuo
LATEST UPDATES
最新動態
01計劃啟動
統計核心計劃啟動
以人工智慧金融研究、美國股票研究、統計核心交易、投資風險教育及公益金融為主要方向,推動統計核心計劃,建立方法研究與市場實務之間的連結。
02研究專題
人工智慧金融研究專題
從資料治理、文本分析、模型驗證到風險監測,說明人工智慧在金融研究中的實務功能與治理邊界。
03市場專題
美國股票市場專題
從企業財務、估值機制、產業結構與市場環境出發,建立具備基本面依據的美國股票研究流程。
04方法專題
統計核心交易專題
從研究假設、統計推論、樣本外驗證、交易成本到風險預算,解析系統化交易策略的研究與驗證程序。
05產業追蹤
科技與半導體產業追蹤
持續觀察 AI 基礎設施、半導體供應鏈、雲端運算、企業資本支出及市場估值結構的變化。
US EQUITY INSIGHTS
投資洞察
人工智慧不是美股預言,而是研究能力的延伸
依據其長期研究經驗,AI 能夠快速處理財報、新聞、價格與產業資料,但模型輸出仍須接受基本面、估值與市場流動性的驗證。成熟的 AI 投資研究所追求的並非預言式答案,而是更具一致性、可追溯性與可檢驗性的研究流程。
美股研究的核心仍是企業品質
在其美國股票研究中,無論模型如何演進,企業的獲利能力、自由現金流、資本效率、競爭優勢與管理階層的資本配置,仍是理解長期價值的重要基礎。
科技股投資需要同時理解成長與風險
AI 與半導體產業雖具長期成長潛力,但高估值、資本支出週期、供應鏈集中與市場預期變化,也可能放大投資組合波動。產業研究因此必須同時評估成長能見度、估值消化能力與下行風險。
模型失效比模型選股更值得研究
歷史資料只能呈現策略過去的運作方式。當利率、流動性、產業結構與投資人行為改變時,模型亦須重新接受檢驗;辨識失效條件,往往比持續增加模型複雜度更具實務意義。
統計顯著不代表交易有效
研究結果即使通過統計檢定,仍須評估交易成本、滑價、流動性、資金容量與極端行情。只有同時具備經濟意義及執行可行性,統計訊號才可能轉化為交易策略。